 會原
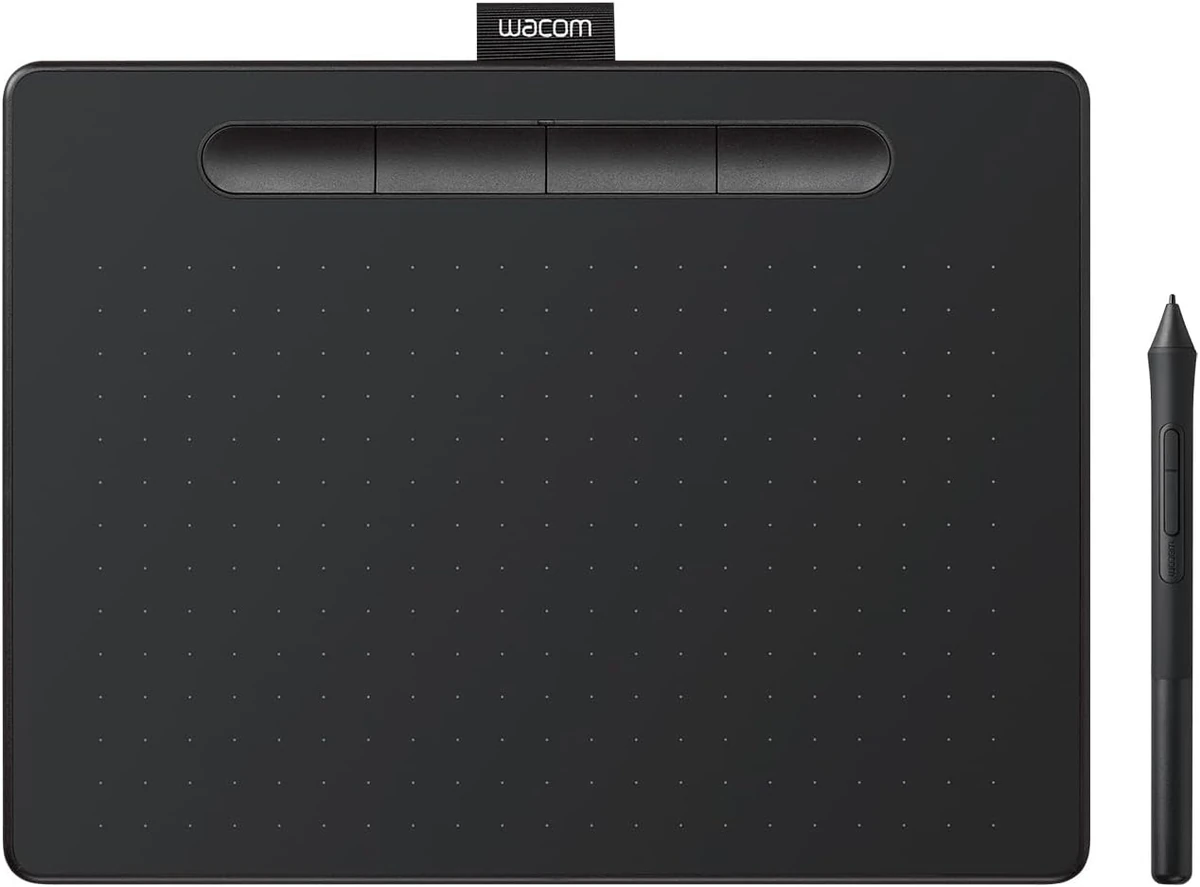
ワコムは11月20日、投資ファンドのMBKパートナーズ(MBKP)が支援するMBO(マネジメント・バイアウト)の一環として、MBKPのファンドが出資するMP-2611株式会社が同社株式へのTOB(株式公開買付け)を予定していると発表しました。
ワコムの取締役会は、TOBが始まった場合に賛同し、株主に応募を勧める方針を決議しています。買付価格は1株1030円で、発表前日(11月19日)の終値687円に49.93%を上乗せした水準です。
しかしTOBはまだ始まっていません。日本・台湾・オーストラリアの競争法と、日本・ドイツ・ブルガリアの投資規制の許認可が必要で、2027年2月中旬をめどに開始することを目指しています。買付期間は20営業日の予定。
買い手側はワコムを完全子会社にする計画で、ワコム株は上場廃止となる予定です。また、1株1030円の価格は交渉で引き上げられました。ワコムの特別委員会は11月14日に1株1015円の最終提案を妥当と判断していましたが、買い手側が11月16日に1030円へ引き上げています。
一方、サムスン電子グループのSamsung Electronics Singapore(SESP)は、保有する839万8400株(6.32%)の全株をTOBに応募します。そのうえで決済後5営業日以内に買い手の親会社へ出資し、取引後も現在と同じ6.3%の議決権割合を持つ契約を結びました。
SESPの再出資直後の買い手の親会社の持ち分は、MBKPのファンドが93.7%、SESPが6.3%となる予定です。その後、時期未定の井出社長の再出資の分だけMBKPのファンドの比率が下がります。
サムスンは引き続き少数株主として残る形です。なおワコムはサムスン電子のGalaxyシリーズの「Sペン」の中核技術の供給元です。買収後も戦略的パートナーとしてとどまってもらい、ワコムが独立した企業として主体性を保ちながら協業関係を維持・発展させるためとのこと。

また、英投資会社のAsset Value Investors(AVI)のファンドなども、保有する20.16%(2676万5950株)をTOBに応募する契約を結びました。株主のKaname Capitalも、保有する5.38%の全株を応募することで合意しています。
ワコムは自社ブランドのペンタブレットなどを販売するほか、EMR方式などのデジタルペン技術の部品・モジュールを、スマートフォンやタブレット、ノートPCなどのメーカーに供給しています。
しかし中国メーカーを中心とした低価格製品の台頭でブランド製品の入門市場の収益性維持が課題になっています。さらに、メーカー顧客からの要求の高度化や、研究開発などへの投資負担も増大しています。
今回のMBOを支援するMBKPは、2005年設立の韓国系の投資ファンドです。日本・中国・韓国での投資に特化した独立系で、ソウルのほか東京や香港などに拠点を置いています。
サムスン電子グループが再出資すると聞くと、サムスンによる買収のように見えますが、実際はMBKPが支援するMBOで、サムスン側は現在と同じ6.3%の持ち分を保つ形です。開示でもサムスングループとの協業関係の維持・発展を再出資の理由に挙げており、GalaxyのSペンを使う人にとっても関係が切れる話ではなさそう。
ワコムも中国メーカーの低価格製品との競争や投資負担を抱え、特許が切れ始めるなど苦境であったことは間違いなく、「ついに来たか」という印象。非公開化でどう立て直すのか、ペンタブレットの新製品や価格に変化が出るのかが気になるところです。